Khi nói đến tiết kiệm và đầu tư cho tuổi về hưu tại Mỹ, nhiều người thường nghĩ đến 401(k), IRA hoặc Roth IRA. Tuy nhiên, còn một loại tài khoản khác mang lại những lợi ích đặc biệt về thuế, đó là Health Savings Account (HSA), hay tài khoản tiết kiệm y tế.
HSA không chỉ giúp thanh toán chi phí chăm sóc sức khỏe mà còn có thể được sử dụng để đầu tư và tích lũy tài sản dài hạn. Đặc biệt, tài khoản này có ba lợi ích về thuế, thường được gọi là Triple Tax Advantage.
Tuy nhiên, không phải ai cũng đủ điều kiện đóng góp vào HSA. Việc hiểu rõ các quy định về bảo hiểm, giới hạn đóng góp, đầu tư và rút tiền là cần thiết để tận dụng những lợi ích của tài khoản này.
1. HSA Là Gì Và Hoạt Động Như Thế Nào?
HSA là tài khoản tiết kiệm dành cho chi phí y tế, được hưởng những ưu đãi đặc biệt về thuế nhằm khuyến khích người dân chuẩn bị tài chính cho nhu cầu chăm sóc sức khỏe.
Mặc dù tên gọi nhấn mạnh đến chi phí y tế, HSA không đơn thuần là tài khoản dùng để thanh toán hóa đơn khám bệnh.
Ví dụ, một người có $3,000 trong HSA và cần thanh toán $500 cho chi phí y tế đủ điều kiện. Người đó có thể sử dụng tiền trong HSA mà không phải đóng thuế thu nhập liên bang trên khoản rút $500.
Điểm đặc biệt là tiền chưa sử dụng không bị mất đi vào cuối năm mà tiếp tục được giữ trong tài khoản.
Tùy theo nhà cung cấp, tiền trong HSA còn có thể được đầu tư vào mutual funds hoặc ETFs, tương tự cách đầu tư trong 401(k) hoặc IRA.
HSA cũng thuộc quyền sở hữu cá nhân. Nếu nghỉ việc, chuyển công ty, thay đổi bảo hiểm hoặc về hưu, số tiền đã tích lũy vẫn thuộc về chủ tài khoản.
2. Ai Đủ Điều Kiện Đóng Góp Vào HSA?
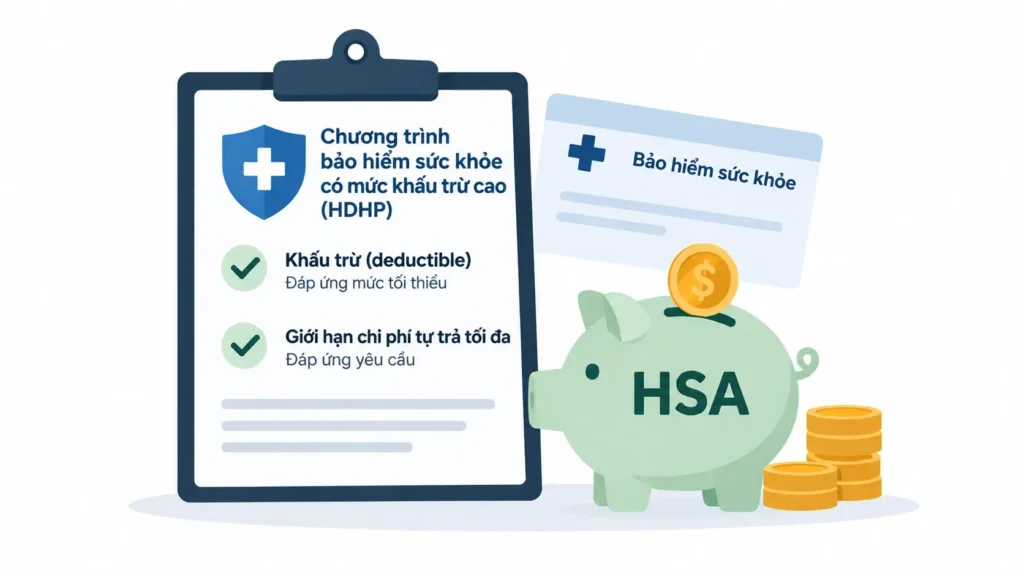
Theo quy định thông thường, người muốn đóng góp vào HSA cần tham gia chương trình bảo hiểm sức khỏe đủ điều kiện, thường được gọi là High Deductible Health Plan (HDHP).
HDHP là chương trình bảo hiểm có mức deductible tương đối cao. Deductible là số tiền người tham gia thường phải tự thanh toán trước khi bảo hiểm bắt đầu chia sẻ một phần chi phí theo điều khoản của chương trình.
Ví dụ, nếu deductible là $3,000, người tham gia có thể phải tự thanh toán những chi phí thuộc diện áp dụng deductible cho đến khi đáp ứng mức này. Tuy nhiên, một số dịch vụ phòng ngừa có thể được bảo hiểm chi trả sớm hơn.
Điều kiện HDHP năm 2026
Theo tiêu chuẩn HDHP thông thường, mức deductible tối thiểu là:
- Bảo hiểm cá nhân: $1,700.
- Bảo hiểm gia đình: $3,400.
Ngoài deductible, chương trình còn phải đáp ứng những yêu cầu khác, bao gồm giới hạn chi phí tự trả tối đa.
Người đóng góp HSA thông thường cũng không được tham gia Medicare, không được người khác khai là dependent trên hồ sơ thuế và không có những bảo hiểm bổ sung thuộc diện không được phép.
Tuy nhiên, một số bảo hiểm như dental hoặc vision vẫn có thể sử dụng cùng HSA. Người tự kinh doanh hoặc mua bảo hiểm cá nhân phù hợp cũng có thể tự mở tài khoản.
Từ năm 2026, một số chương trình bảo hiểm khác cũng được mở rộng điều kiện HSA theo quy định mới. Vì vậy, cần xác nhận tính đủ điều kiện của chương trình bảo hiểm cụ thể.
Nguồn tham khảo: IRS — Publication 969: Health Savings Accounts
3. Ba Lợi Ích Về Thuế Của HSA
Lợi ích lớn nhất của HSA là ba ưu đãi về thuế liên bang, hay Triple Tax Advantage.
Lợi ích thứ nhất: Khấu trừ thuế khi đóng góp
Khoản đóng góp đủ điều kiện vào HSA có thể được loại trừ khỏi thu nhập chịu thuế liên bang hoặc được khấu trừ khi khai thuế.
Ví dụ, một người có thu nhập $80,000 mỗi năm và đóng góp $4,000 vào HSA. Nếu khoản đóng góp được khấu trừ toàn bộ, thu nhập trước những khoản khấu trừ và điều chỉnh khác có thể giảm từ $80,000 xuống còn $76,000.
Điều này giúp giảm số thuế thu nhập liên bang phải đóng.
Lợi ích thứ hai: Đầu tư tăng trưởng không bị đánh thuế hằng năm
Tiền trong HSA có thể được đầu tư mà không phải chịu thuế liên bang hằng năm trên phần lợi nhuận trong tài khoản.
Ví dụ, nếu khoản đầu tư $10,000 tăng lên $15,000, phần tăng trưởng $5,000 không bị đánh thuế liên bang khi vẫn nằm trong HSA.
Tuy nhiên, đầu tư luôn có rủi ro và giá trị tài khoản có thể giảm.
Lợi ích thứ ba: Rút tiền miễn thuế cho chi phí y tế
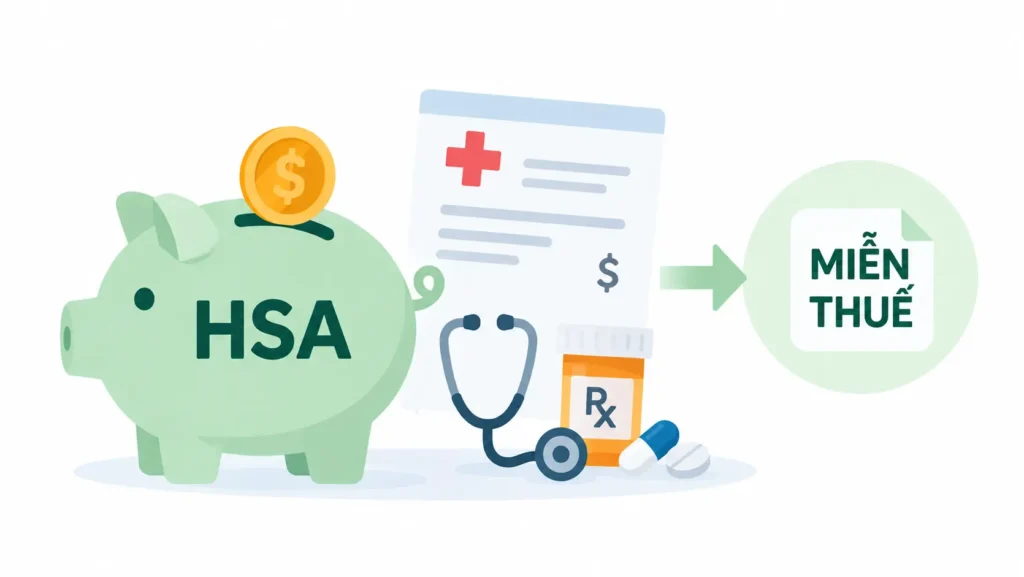
Khi sử dụng HSA để thanh toán những chi phí y tế đủ điều kiện, khoản rút được miễn thuế thu nhập liên bang.
Đây là điểm khác biệt giữa HSA và nhiều tài khoản hưu trí.
Với traditional 401(k), khoản đóng góp thường giúp giảm thu nhập chịu thuế, nhưng tiền rút ra sau này thường phải chịu thuế. Với Roth IRA, tiền đóng góp là tiền sau thuế, đổi lại những khoản rút đủ điều kiện trong tương lai có thể được miễn thuế.
HSA có thể kết hợp cả hai lợi ích nếu tiền được sử dụng đúng mục đích y tế.
Cần lưu ý rằng một số tiểu bang, như California và New Jersey, có cách xử lý thuế HSA khác với liên bang.
4. Giới Hạn Đóng Góp HSA Năm 2026
IRS quy định giới hạn đóng góp HSA hằng năm.
| Loại bảo hiểm | Giới hạn năm 2026 |
|---|---|
| Cá nhân | $4,400 |
| Gia đình | $8,750 |
| Catch-up từ 55 tuổi | Thêm $1,000 |
Người từ 55 tuổi trở lên và vẫn đủ điều kiện có thể đóng thêm $1,000 mỗi năm.
Giới hạn này bao gồm cả tiền do cá nhân và công ty đóng góp.
Ví dụ, nếu giới hạn là $4,400 và công ty đã đóng $1,000, cá nhân thông thường chỉ còn được đóng thêm $3,400.
Đối với hai vợ chồng đủ điều kiện có bảo hiểm gia đình, $8,750 là giới hạn cơ bản chung. Riêng khoản catch-up của mỗi người phải được đóng vào HSA đứng tên chính người đó.
Nếu chỉ đủ điều kiện trong một phần của năm, giới hạn có thể phải tính lại theo tháng, trừ một số trường hợp ngoại lệ.
Đóng góp vượt mức mà không điều chỉnh đúng hạn có thể dẫn đến khoản thuế 6% hằng năm đối với số tiền vượt mức chưa được xử lý.
Nguồn tham khảo: IRS — Revenue Procedure 2025-19: HSA Limits for 2026
5. HSA Được Sử Dụng Cho Những Chi Phí Y Tế Nào?
Theo IRS, HSA có thể thanh toán chi phí y tế đủ điều kiện của chủ tài khoản, vợ hoặc chồng và những người phụ thuộc đáp ứng quy định.
Các khoản chi phổ biến bao gồm:
- Khám và điều trị bệnh.
- Thuốc theo toa và một số thuốc không cần toa.
- Dịch vụ nha khoa.
- Khám mắt, kính cận và kính áp tròng.
- Những dịch vụ y tế khác đáp ứng quy định IRS.
Tuy nhiên, không phải mọi sản phẩm liên quan đến sức khỏe đều đủ điều kiện. Chẳng hạn, thực phẩm bổ sung hoặc phí tập gym phục vụ mục đích nâng cao sức khỏe thông thường nhìn chung không được chấp nhận.
Có thể dùng HSA đóng phí bảo hiểm không?
Phí bảo hiểm y tế hằng tháng, hay premium, thông thường không được thanh toán miễn thuế bằng HSA.
Một số ngoại lệ bao gồm COBRA, một số khoản phí bảo hiểm khi đang nhận trợ cấp thất nghiệp, bảo hiểm chăm sóc dài hạn đủ điều kiện và một số khoản phí bảo hiểm sau tuổi 65.
Ngoài ra, chi phí phải phát sinh sau khi HSA được thiết lập và chưa được thanh toán hoặc hoàn trả từ nguồn khác.
Chủ tài khoản nên giữ lại hóa đơn và giấy tờ liên quan để chứng minh mục đích sử dụng nếu IRS yêu cầu.
Nguồn tham khảo: IRS — Publication 502: Medical and Dental Expenses
6. Có Nên Đầu Tư Tiền Trong HSA?
Nhiều người sử dụng HSA bằng cách đóng góp tiền rồi rút ra thanh toán chi phí y tế trong cùng năm. Đây là cách sử dụng hợp lý, đặc biệt nếu thường xuyên phát sinh chi phí chăm sóc sức khỏe.
Tuy nhiên, nếu có khả năng thanh toán những khoản chi hiện tại bằng nguồn tiền khác, chủ tài khoản có thể giữ tiền trong HSA để đầu tư dài hạn.
Ví dụ về lợi ích đầu tư
Giả sử hai người đều có $10,000 trong HSA và không cần sử dụng trong 20 năm.
Người thứ nhất giữ toàn bộ bằng tiền mặt. Nếu bỏ qua lãi suất, sau 20 năm vẫn có $10,000.
Người thứ hai đầu tư với mức lợi nhuận giả định 6% mỗi năm. Sau 20 năm, tài khoản có thể tăng lên khoảng $32,000.
Đây chỉ là ví dụ minh họa tác động của lãi kép, không phải dự đoán hoặc cam kết lợi nhuận.
Thanh toán trước, hoàn lại sau
Một chiến lược khác là tự thanh toán chi phí y tế bằng tiền ngoài HSA và lưu giữ hóa đơn.
Theo quy định liên bang, những khoản chi đủ điều kiện phát sinh sau khi HSA được thiết lập, chưa được hoàn trả từ nguồn khác và đáp ứng đầy đủ yêu cầu có thể được hoàn lại từ HSA trong tương lai.
Ví dụ, một người tự thanh toán $1,000 tiền nha khoa và giữ hóa đơn. Nhiều năm sau, họ vẫn có thể rút $1,000 từ HSA để hoàn lại khoản chi đó nếu đủ điều kiện.
Cách làm này giúp tiền trong HSA có thêm thời gian đầu tư.
Tuy nhiên, nếu thiếu tiền dự phòng, thường xuyên có chi phí y tế hoặc cần sử dụng HSA trong thời gian ngắn, đầu tư phần lớn tài khoản có thể tạo ra rủi ro không cần thiết.
7. HSA Có Lợi Ích Gì Khi Về Hưu?
Khi còn trẻ và khỏe mạnh, chi phí y tế thường chưa phải mối quan tâm lớn. Tuy nhiên, khi lớn tuổi, nhu cầu khám bệnh, điều trị, sử dụng thuốc và chăm sóc dài hạn có thể gia tăng.
Nếu không chuẩn bị trước, những khoản chi này sẽ phải được trang trải bằng thu nhập hưu trí hoặc tiền từ các tài khoản đầu tư khác.
Giả sử một người về hưu có cả traditional IRA và HSA, đồng thời cần $5,000 cho chi phí y tế đủ điều kiện.
Nếu rút $5,000 từ traditional IRA, khoản tiền thông thường được tính vào thu nhập chịu thuế. Nhưng nếu sử dụng HSA đúng quy định, khoản rút đó được miễn thuế thu nhập liên bang.
Điều này có thể giúp giảm số tiền phải rút từ tài khoản hưu trí chịu thuế.
Một lợi ích khác là HSA không có quy định bắt buộc rút tiền hằng năm, hay Required Minimum Distribution (RMD), giống như traditional IRA hoặc nhiều tài khoản 401(k).
Điều gì thay đổi sau tuổi 65?
Trước tuổi 65, rút tiền HSA cho mục đích không đủ điều kiện y tế thông thường phải chịu thuế thu nhập và thêm khoản thuế 20%.
Từ tuổi 65, khoản thuế 20% không còn áp dụng. Chủ tài khoản có thể rút tiền cho mục đích khác ngoài y tế nhưng vẫn phải đóng thuế thu nhập thông thường.
Nếu sử dụng cho chi phí y tế đủ điều kiện, khoản rút vẫn được miễn thuế thu nhập liên bang, kể cả sau tuổi 65.
8. Medicare Ảnh Hưởng Đến HSA Như Thế Nào?
Khi đã tham gia Medicare, kể cả chỉ Medicare Part A, một người thông thường không còn đủ điều kiện đóng góp HSA trong những tháng có Medicare coverage.
Tuy nhiên, số tiền đã tích lũy vẫn thuộc về chủ tài khoản và có thể tiếp tục được sử dụng hoặc đầu tư.
Sau tuổi 65, một số khoản phí bảo hiểm Medicare Part B và Part D cũng có thể được thanh toán miễn thuế bằng HSA.
Ngược lại, phí bảo hiểm Medicare Supplement, hay Medigap, không được xem là chi phí đủ điều kiện cho mục đích này.
Người tiếp tục đi làm sau tuổi 65 cần đặc biệt lưu ý thời điểm ghi danh Medicare. Trong một số trường hợp, Medicare Part A có thể có hiệu lực lùi về tối đa sáu tháng, nhưng không sớm hơn tháng đủ 65 tuổi.
Điều này có thể ảnh hưởng đến tính hợp lệ của những khoản đóng góp HSA trước đó.
Vì vậy, thời điểm ngừng đóng góp HSA, đăng ký Medicare và bắt đầu nhận Social Security cần được xem xét cẩn thận.
Nguồn tham khảo: Medicare.gov — Health Savings Accounts and Medicare
9. Có Nên Chọn Bảo Hiểm Đủ Điều Kiện Đóng Góp HSA?
Mặc dù HSA có nhiều lợi ích về thuế, không phải chương trình bảo hiểm đủ điều kiện HSA nào cũng phù hợp với tất cả mọi người.
Giả sử một công ty cung cấp hai chương trình bảo hiểm:
| Chương trình 1 | Chương trình 2 | |
|---|---|---|
| Premium hằng tháng | $500 | $300 |
| Deductible | Thấp hơn | Cao hơn |
| Đủ điều kiện HSA | Không | Có |
Chương trình thứ hai giúp tiết kiệm $200 premium mỗi tháng, tương đương $2,400 mỗi năm.
Nếu công ty còn đóng thêm $1,000 vào HSA, đây là một lợi ích tài chính đáng cân nhắc.
Tuy nhiên, nếu thường xuyên khám bệnh, sử dụng thuốc đắt tiền hoặc cần điều trị đặc biệt, chi phí tự trả của chương trình deductible cao có thể lớn hơn khoản tiết kiệm từ premium.
Khi so sánh bảo hiểm, cần xem xét tổng chi phí dự kiến, bao gồm premium, deductible, copay, coinsurance, out-of-pocket maximum, mạng lưới bác sĩ và những dịch vụ y tế thường sử dụng.
Việc lựa chọn bảo hiểm nên dựa trên nhu cầu chăm sóc sức khỏe và khả năng tài chính trước tiên, sau đó mới xem xét lợi ích bổ sung từ HSA.
Kết Luận
Khi chuẩn bị về hưu, vấn đề không chỉ là tích lũy được bao nhiêu tài sản mà còn là sử dụng số tiền đó như thế nào và chịu những khoản thuế gì khi rút ra.
HSA có thể giúp tạo thêm sự linh hoạt bằng cách dành riêng một phần tài sản cho chi phí chăm sóc sức khỏe, đồng thời tận dụng những ưu đãi về thuế và cơ hội đầu tư dài hạn.
Tuy nhiên, giá trị thực sự của tài khoản phụ thuộc vào chiến lược đóng góp, đầu tư, thời điểm rút tiền và cách phối hợp HSA với những tài khoản hưu trí khác.
Một kế hoạch tài chính phù hợp cần xem xét tất cả những yếu tố đó trong mối liên hệ với nhu cầu y tế, khả năng tài chính và mục tiêu về hưu của từng cá nhân.