Thuế thu nhập ở Mỹ ảnh hưởng trực tiếp đến số tiền mỗi người thực sự giữ lại sau khi đi làm, đầu tư, kinh doanh và chuẩn bị cho việc về hưu. Tuy nhiên, nhiều người chỉ bắt đầu quan tâm đến thuế khi đến mùa khai thuế, gom giấy tờ, gửi cho người khai thuế và chờ xem mình được hoàn bao nhiêu hoặc còn phải đóng thêm bao nhiêu.
Trong khi đó, nhiều quyết định ảnh hưởng đến thuế lại xảy ra từ trước đó rất lâu: mình nhận thu nhập theo cách nào, đầu tư vào loại tài khoản nào, bán tài sản vào thời điểm nào, đóng tiền vào kế hoạch hưu trí ra sao và khi nghỉ hưu thì lấy tiền từ nguồn nào trước.
Hiểu những nguyên tắc căn bản của hệ thống thuế không có nghĩa phải trở thành chuyên gia thuế. Điều quan trọng là hiểu cách thuế thu nhập hoạt động và những quyết định tài chính có thể ảnh hưởng đến số thuế phải trả như thế nào.
Tại sao chúng ta phải đóng thuế thu nhập?
Thuế là một phần của hệ thống tài chính mà cá nhân và doanh nghiệp đang hoạt động bên trong. Chính phủ thu nhiều loại thuế để tài trợ cho cơ sở hạ tầng, hệ thống pháp luật, trường học, quốc phòng và nhiều chương trình công cộng khác.
Federal Income Tax, tức là thuế thu nhập liên bang, là một trong những nguồn thu quan trọng của chính phủ liên bang.
Không ai muốn phải đóng nhiều thuế hơn mức cần thiết. Tuy nhiên, khi nói về tài chính cá nhân, mục tiêu không phải là né tránh nghĩa vụ thuế mà là hiểu luật để khi có nhiều lựa chọn hợp pháp khác nhau, mình có thể đưa ra quyết định phù hợp hơn.
Người khai thuế có phải lúc nào cũng giúp mình giảm thuế?
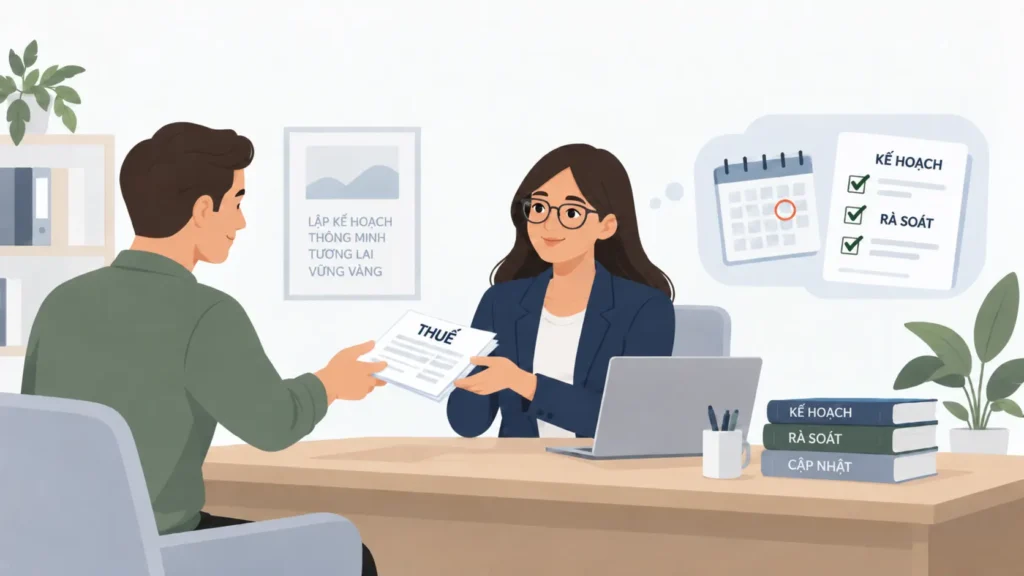
Một hiểu lầm khá phổ biến là nếu đã có người khai thuế mỗi năm thì mình không cần quan tâm đến thuế nữa.
Thực tế, có nhiều nhóm người khai thuế với trình độ, chứng chỉ chuyên môn và phạm vi hành nghề khác nhau. Một số chuyên gia như CPA, Enrolled Agent hoặc attorney có thể có quyền đại diện rộng hơn trước IRS trong những vấn đề như kiểm tra thuế, thu nợ thuế hoặc khiếu nại.
Người chuẩn bị tờ khai thuế có thể chủ yếu tập trung vào những gì đã xảy ra trong năm vừa rồi: W-2, 1099, thu nhập kinh doanh, các khoản khấu trừ và những thông tin cần thiết để hoàn thành tờ khai.
Điều đó không tự động có nghĩa họ đang chủ động lập kế hoạch thuế trong suốt cả năm. Dù thuê ai chuẩn bị tờ khai thuế, người nộp thuế cuối cùng vẫn có trách nhiệm đối với thông tin trên tờ khai của mình.
Không phải tất cả thu nhập đều được đánh thuế giống nhau
Một trong những điều quan trọng nhất khi hiểu về thuế thu nhập ở Mỹ là không phải tất cả tiền đi vào túi mình đều được xử lý giống nhau.
Tiền lương có thể là earned income, tức là thu nhập từ lao động. Lợi nhuận từ doanh nghiệp có thể là business income. Tiền lãi từ ngân hàng là interest income. Cổ tức từ đầu tư là dividend income. Lợi nhuận từ việc bán tài sản đầu tư có thể là capital gain.
Nếu một khoản đầu tư được mua với giá $100,000 và bán với giá $120,000, phần $20,000 lợi nhuận có thể là capital gain. Cách đánh thuế còn có thể khác tùy vào thời gian nắm giữ tài sản.
Nếu rút tiền từ Traditional IRA hoặc Traditional 401(k), khoản rút thông thường có thể đi vào thu nhập chịu thuế, trong khi một khoản rút đủ điều kiện từ Roth IRA có thể được xử lý khác.
Ngay cả cùng một khoản đầu tư, nếu nằm trong taxable brokerage account thì việc bán có lời có thể tạo ra capital gain tax. Nếu nằm trong tax-deferred account như Traditional IRA hoặc 401(k), việc mua bán bên trong tài khoản thường không tạo ra capital gain tax ngay tại thời điểm giao dịch.
Đây là lý do việc phối hợp earned income, business income, investment income và retirement income có thể trở thành một phần quan trọng trong kế hoạch tài chính dài hạn.
Những khoản nào thường bị trừ trên paycheck?
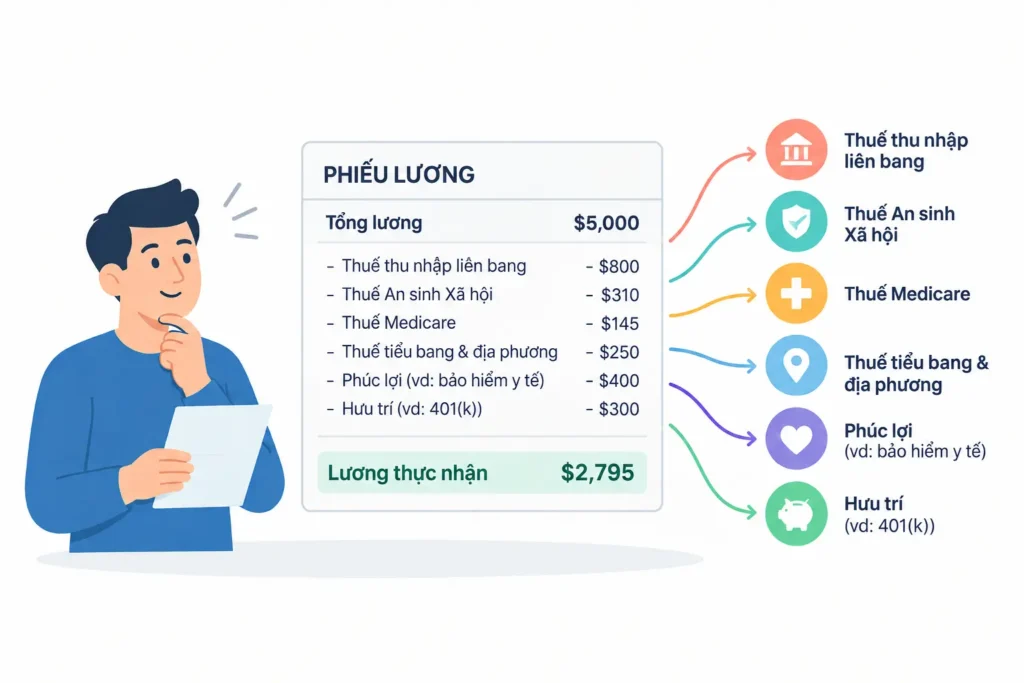
Nhiều người nhìn vào số tiền chênh lệch giữa gross pay và số tiền thực sự vào tài khoản ngân hàng rồi gọi tất cả là “thuế”. Thực tế, paycheck của nhân viên W-2 có thể bao gồm nhiều khoản khác nhau.
Federal Income Tax là khoản thuế thu nhập liên bang được công ty giữ lại và gửi trước cho IRS. Social Security Tax được dùng để tài trợ cho các quyền lợi An sinh Xã hội. Medicare Tax được dùng để tài trợ cho chương trình Medicare.
Tùy nơi sinh sống, còn có thể có State Income Tax hoặc Local Tax.
Ngoài thuế, paycheck còn có thể bị trừ những khoản khác như bảo hiểm y tế, đóng góp vào 401(k), HSA, bảo hiểm răng, mắt hoặc những quyền lợi khác từ công ty.
Điều quan trọng là số Federal Income Tax bị giữ lại trên paycheck chưa chắc là số thuế cuối cùng phải trả.
Nếu nghĩa vụ thuế thực tế là $10,000 nhưng trong năm đã bị giữ lại $12,000, người nộp thuế có thể được hoàn lại khoảng $2,000. Ngược lại, nếu chỉ bị giữ lại $8,000 thì có thể còn phải đóng thêm khoảng $2,000.
Vì vậy, tax refund không có nghĩa IRS vừa cho mình thêm tiền. Trong nhiều trường hợp, đó chỉ là phần thuế đã đóng trước nhiều hơn số thực sự phải trả.
Thuế thu nhập được tính như thế nào?
Một hiểu lầm phổ biến là nếu một người kiếm $100,000 thì IRS chỉ cần lấy $100,000 nhân với một mức thuế nào đó để tính ra số thuế phải trả.
Thực tế, có thể hình dung quá trình tính thuế giống như một cái phễu.
Ở phía trên là các nguồn thu nhập khác nhau. Sau đó sẽ có adjustment, deduction và các quy định khác để xác định taxable income, tức là phần thu nhập thực sự chịu thuế.
Sau khi xác định taxable income, hệ thống thuế áp dụng các mức thuế trong từng tax bracket. Sau đó có thể còn có tax credit để giảm trực tiếp số thuế phải trả.
Cuối cùng, số thuế thực tế được so sánh với withholding hoặc estimated tax đã đóng trong năm để xác định được hoàn tiền hay còn phải đóng thêm.
Có thể hình dung đơn giản:
Thu nhập → xác định thu nhập chịu thuế → tính thuế → áp dụng tax credit → so sánh với số thuế đã đóng trước
Tax bracket hoạt động như thế nào?
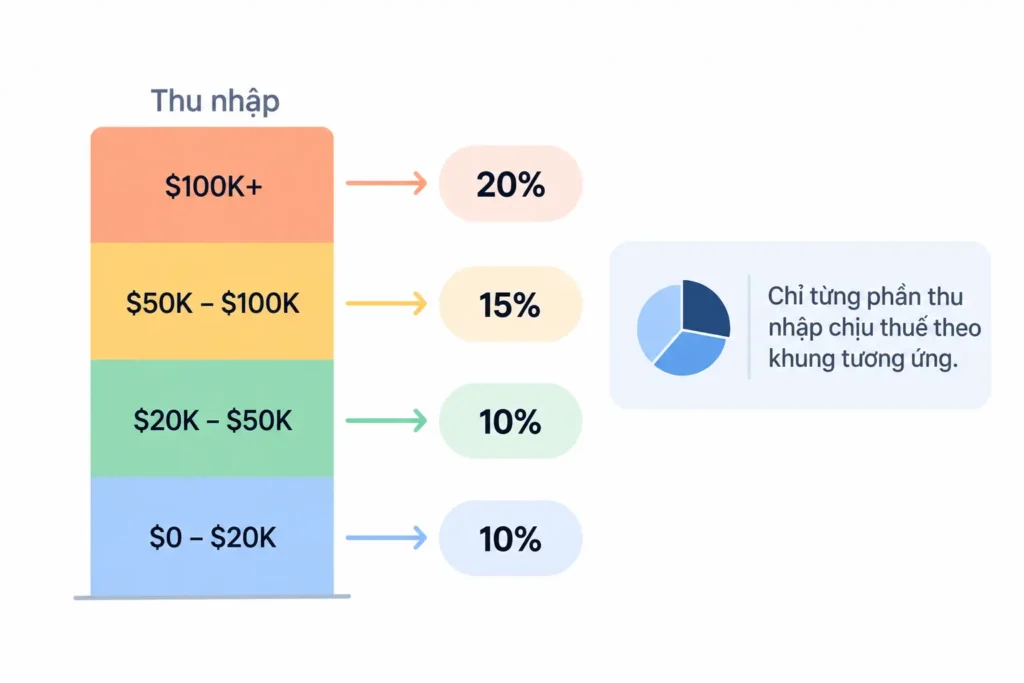
Một trong những hiểu lầm phổ biến nhất là nếu một người nằm trong tax bracket 24% thì toàn bộ thu nhập sẽ bị đánh thuế 24%.
Điều này không đúng.
Thuế thu nhập liên bang sử dụng hệ thống progressive tax brackets, tức là các khung thuế tăng dần theo mức thu nhập.
Giả sử chỉ để minh họa:
- $10,000 đầu tiên chịu thuế 10%
- $30,000 tiếp theo chịu thuế 15%
- Phần trên $40,000 chịu thuế 20%
Nếu taxable income là $50,000 thì $10,000 đầu tiên tạo ra $1,000 tiền thuế, $30,000 tiếp theo tạo ra $4,500 và chỉ $10,000 cuối cùng chịu mức 20%, tương đương $2,000.
Tổng số thuế là $7,500, chứ không phải lấy toàn bộ $50,000 nhân với 20%.
Vì vậy, bước sang tax bracket cao hơn không có nghĩa toàn bộ số tiền đã kiếm trước đó đột nhiên bị đánh thuế ở mức cao hơn.
Tại sao hai người có cùng thu nhập lại đóng thuế khác nhau?
Hai người cùng kiếm $100,000 không có nghĩa họ sẽ có cùng một tax bill.
Một người có thể độc thân, người kia khai thuế vợ chồng chung. Một gia đình có thể có con và đủ điều kiện nhận tax credit, trong khi gia đình kia không có. Một người có thể kiếm toàn bộ thu nhập từ W-2, trong khi người kia có thêm business income.
Một người có thể đóng tiền vào tài khoản hưu trí trước thuế, người kia thì không. Một người có thể có capital gains, người kia có investment losses. Một người có thể sống ở Texas, nơi không có thuế thu nhập cá nhân cấp tiểu bang, trong khi người kia sống ở một tiểu bang có thuế thu nhập.
Thậm chí hai người có cùng nghĩa vụ thuế cuối cùng vẫn có thể một người được hoàn tiền còn người kia phải đóng thêm vì số thuế đã đóng trước trong năm khác nhau.
Đây cũng là lý do không nên áp dụng máy móc quyết định tài chính của người khác cho trường hợp của mình. Một chiến lược phù hợp với người này chưa chắc phù hợp với người khác.
Những cách phổ biến để giảm hoặc trì hoãn thuế
Không có một phương pháp duy nhất phù hợp với tất cả mọi người. Tuy nhiên, có một số khái niệm căn bản thường xuất hiện trong kế hoạch thuế.
Tax deduction
Tax deduction là khoản khấu trừ giúp làm giảm phần thu nhập chịu thuế.
Điều này không có nghĩa một khoản chi được khấu trừ sẽ được IRS hoàn lại toàn bộ. Nếu bỏ $10,000 để mua một khoản chi đủ điều kiện deduction, người mua vẫn phải bỏ ra $10,000. Lợi ích thuế chỉ liên quan đến việc khoản chi đó có thể làm giảm phần thu nhập bị đánh thuế.
Tax credit
Tax credit có thể làm giảm trực tiếp số thuế phải trả theo điều kiện của từng credit. Vì vậy, $1 tax credit và $1 tax deduction không có cùng giá trị.
Tax exclusion
Tax exclusion là khi luật thuế cho phép một khoản thu nhập hoặc quyền lợi đủ điều kiện không được tính vào taxable income.
Tax deferral
Tax deferral có nghĩa là hoãn thời điểm phải đóng thuế sang tương lai, chứ không nhất thiết loại bỏ nghĩa vụ thuế.
Traditional 401(k) là một ví dụ quen thuộc. Một người có thể nhận lợi ích thuế hiện tại, nhưng khi rút tiền trong tương lai, khoản rút có thể trở thành thu nhập chịu thuế.
Vì vậy, khi đánh giá một chiến lược thuế, không nên chỉ hỏi “Năm nay tôi giảm được bao nhiêu thuế?” mà còn phải xem quyết định đó ảnh hưởng đến tài chính trong 10, 20 hoặc 30 năm tới như thế nào.
Tax preparation và tax planning khác nhau như thế nào?
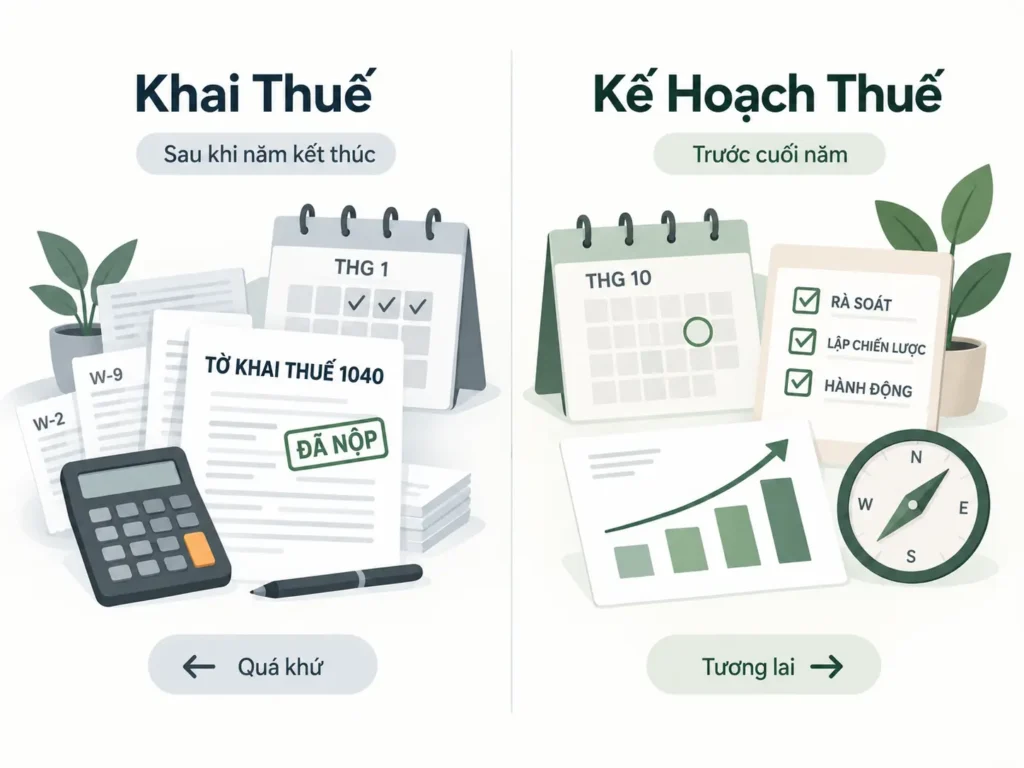
Tax preparation và tax planning có liên quan đến nhau nhưng phục vụ hai mục tiêu khác nhau.
Tax preparation, tức là khai thuế, chủ yếu nhìn về phía sau: năm vừa rồi kiếm bao nhiêu tiền, bao nhiêu thuế đã bị giữ lại, có những nguồn thu nhập nào và những deduction hoặc tax credit nào đủ điều kiện.
Tax planning chủ yếu nhìn về phía trước.
Ví dụ, thu nhập năm nay dự kiến cao hơn bình thường, sắp bán một khoản đầu tư đã tăng nhiều, sắp nghỉ hưu, đang cân nhắc Roth conversion hoặc đang quyết định lấy tiền từ tài khoản nào khi nghỉ hưu.
Những quyết định này có thể ảnh hưởng đến thuế trước khi năm kết thúc. Nếu đợi đến lúc khai thuế mới xem xét thì một số cơ hội có thể đã qua.
Có thể hình dung tax preparation giống như nhìn vào tỷ số sau khi trận đấu đã kết thúc. Tax planning giống như đưa ra chiến lược trong khi trận đấu vẫn đang diễn ra.
Điều này không có nghĩa tax planning lúc nào cũng phải cố giảm thuế của năm hiện tại xuống mức thấp nhất. Có trường hợp chủ động trả một phần thuế hôm nay lại phù hợp hơn cho kế hoạch dài hạn.
Mục tiêu là phối hợp thuế với đầu tư, hưu trí, dòng tiền, kế hoạch di sản và những mục tiêu tài chính khác để tạo ra kết quả tổng thể tốt hơn.
Cách nhìn dài hạn về thuế và xây dựng tài sản
Thuế không nên chỉ được xem như một khoản tiền đến cuối năm mới bắt đầu quan tâm.
Nhiều quyết định ảnh hưởng đến thuế được đưa ra từ trước đó rất lâu: cách nhận thu nhập, loại tài khoản đầu tư, thời điểm bán tài sản, cách đóng tiền vào retirement accounts và nguồn tiền nào được sử dụng trước khi về hưu.
Từng quyết định riêng lẻ có thể không tạo ra khác biệt lớn trong một năm. Nhưng khi kéo dài 10, 20 hoặc 30 năm, tác động có thể trở nên đáng kể.
Thay vì chỉ hỏi:
“Năm nay tôi phải đóng bao nhiêu thuế?”
Một câu hỏi hữu ích hơn là:
“Những quyết định tài chính tôi đang đưa ra hôm nay sẽ ảnh hưởng đến thuế và số tiền tôi thực sự giữ lại trong tương lai như thế nào?”
Xây dựng tài sản không chỉ liên quan đến việc kiếm được bao nhiêu hoặc đầu tư đạt lợi nhuận bao nhiêu. Số tiền còn lại sau thuế và cách nghĩa vụ thuế được quản lý theo thời gian cũng là một phần quan trọng của kế hoạch tài chính dài hạn.