Bond, hay trái phiếu, là một trong những loại tài sản phổ biến trong đầu tư tài chính. Tuy nhiên, nhiều người biết đến bond nhưng lại chưa thật sự hiểu nó hoạt động như thế nào. Có người nghĩ bond gần giống gửi tiết kiệm, có người cho rằng bond lúc nào cũng an toàn, trong khi một số người lại tránh hoàn toàn vì cảm thấy quá phức tạp.
Hiểu về bond không chỉ giúp nhà đầu tư biết thêm một lựa chọn đầu tư. Bond còn có thể đóng vai trò quan trọng trong việc tạo thu nhập, giảm mức biến động và kiểm soát rủi ro của một danh mục đầu tư.
Bond, hay trái phiếu, thật sự là gì?
Cách đơn giản nhất để hiểu bond là: bond về căn bản là một khoản nợ.
Khi mua stock, hay cổ phiếu của một công ty, nhà đầu tư đang mua một phần quyền sở hữu của doanh nghiệp đó. Nhưng khi mua bond do công ty phát hành, nhà đầu tư không trở thành chủ sở hữu. Thay vào đó, nhà đầu tư đang cho công ty vay tiền và trở thành một trong những chủ nợ của công ty.
Ví dụ, một công ty cần huy động $100 triệu để xây một nhà máy mới. Thay vì chỉ vay tiền từ ngân hàng, công ty có thể phát hành bond để vay tiền từ nhiều nhà đầu tư khác nhau. Nếu một nhà đầu tư bỏ $1,000 để mua bond, về bản chất công ty đang nợ nhà đầu tư đó $1,000 theo những điều khoản đã được xác định trước.
Một bond thường có một số thành phần căn bản.
Face value, hay mệnh giá, là số tiền gốc mà người phát hành cam kết hoàn trả khi bond đáo hạn.
Maturity date, hay ngày đáo hạn, là ngày khoản nợ đến hạn và người phát hành phải hoàn trả tiền gốc theo điều khoản của bond.
Coupon là phần tiền lãi mà người phát hành đồng ý trả cho người sở hữu bond.
Ví dụ, một bond có mệnh giá $1,000, thời hạn 10 năm và coupon 4% có thể trả $40 tiền lãi mỗi năm. Khi hết 10 năm, người sở hữu bond sẽ nhận lại $1,000 tiền gốc nếu người phát hành vẫn có khả năng thực hiện đầy đủ nghĩa vụ thanh toán.
Nguồn tham khảo: Investor.gov — Bonds: FAQs Investor
Tại sao chính phủ và doanh nghiệp phát hành bond?
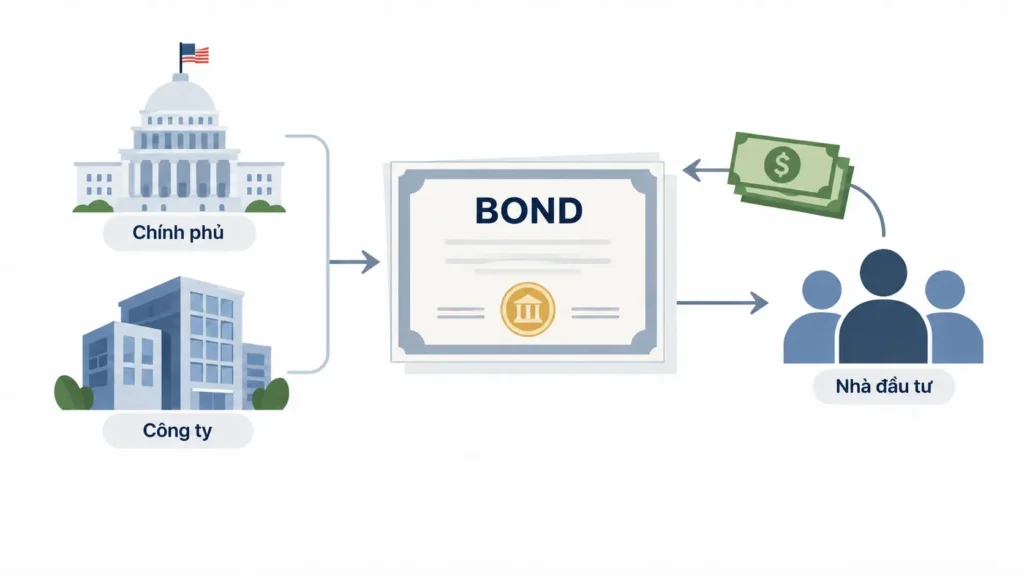
Thay vì hỏi “Tại sao họ phát hành bond?”, có thể hiểu đơn giản hơn bằng câu hỏi: Tại sao chính phủ hoặc doanh nghiệp cần đi vay tiền?
Câu trả lời là họ cần vốn để phục vụ nhiều mục tiêu khác nhau.
Chính phủ Mỹ phát hành Treasury securities để tài trợ cho các hoạt động và nghĩa vụ tài chính của chính phủ. Chính quyền tiểu bang, thành phố và các cơ quan địa phương có thể phát hành municipal bonds để tài trợ cho trường học, đường sá, cơ sở hạ tầng và nhiều dự án công cộng khác.
Doanh nghiệp có thể phát hành corporate bonds để mở rộng hoạt động, mua thiết bị, đầu tư dự án mới, refinance những khoản nợ hiện tại hoặc đáp ứng những nhu cầu tài chính khác.
Thay vì chỉ vay từ một ngân hàng, tổ chức phát hành có thể vay từ hàng nghìn nhà đầu tư. Mỗi người cho vay một phần tương đối nhỏ, nhưng tổng cộng lại có thể trở thành một nguồn vốn rất lớn.
Điều này cũng giúp giải thích mối quan hệ giữa lãi suất và rủi ro tín dụng. Nếu người vay được đánh giá có khả năng trả nợ rất cao, họ thường không cần trả mức lãi quá cao để thu hút người cho vay. Ngược lại, nếu nhà đầu tư lo ngại khả năng không lấy lại đầy đủ tiền, họ thường yêu cầu mức lãi cao hơn để bù đắp cho rủi ro đó.
Vì vậy, bond trả lãi cao hơn không nhất thiết có nghĩa là bond tốt hơn. Mức lãi cao hơn đôi khi chính là phần bù cho việc nhà đầu tư đang chấp nhận nhiều rủi ro hơn.
Bond khác stock như thế nào?
Điểm khác biệt dễ nhớ nhất là:
Stock đại diện cho quyền sở hữu. Bond đại diện cho một khoản nợ.
Nếu mua stock của một công ty như Apple, nhà đầu tư trở thành chủ sở hữu một phần nhỏ của doanh nghiệp. Nếu công ty phát triển tốt, lợi nhuận tăng và thị trường đánh giá doanh nghiệp cao hơn, giá cổ phiếu có thể tăng đáng kể.
Công ty không có nghĩa vụ phải mua lại cổ phiếu của nhà đầu tư vào một ngày cố định với một mức giá đã được xác định trước. Giá bán cổ phiếu phụ thuộc vào mức giá thị trường tại thời điểm nhà đầu tư muốn bán.
Với bond, nhà đầu tư là bên cho vay. Công ty hoặc tổ chức phát hành có nghĩa vụ trả tiền lãi và hoàn trả tiền gốc theo các điều khoản của bond.
Nếu doanh nghiệp tăng trưởng mạnh và giá stock tăng gấp nhiều lần, người sở hữu bond không tự động được hưởng phần tăng trưởng đó. Đổi lại, nếu công ty phá sản, bondholders thường có quyền yêu cầu tài sản của công ty trước shareholders, mặc dù số tiền thực tế có thể thu hồi còn phụ thuộc vào loại khoản nợ, thứ tự ưu tiên và tình hình tài chính của doanh nghiệp.
Nói đơn giản, người mua stock thường kỳ vọng nhiều hơn vào sự tăng trưởng của doanh nghiệp. Người mua bond chủ yếu quan tâm đến khả năng nhận tiền lãi và lấy lại tiền gốc như cam kết.
Nguồn tham khảo: Investor.gov — Corporate Bonds Investor
Mua bond thì kiếm tiền như thế nào?
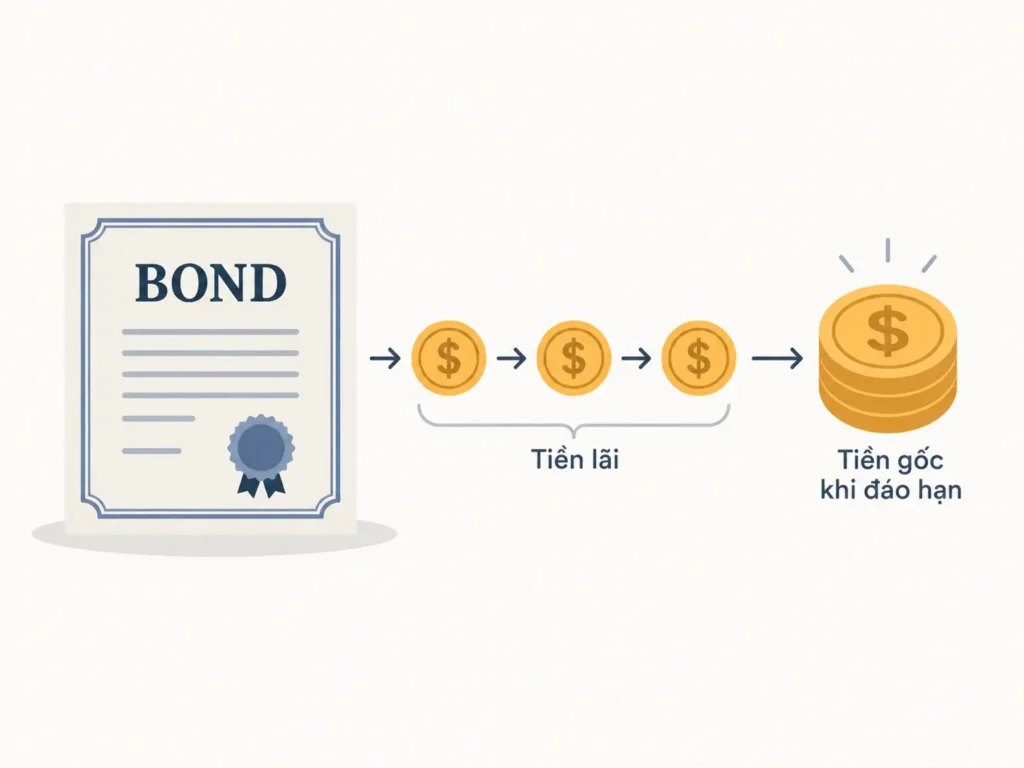
Lợi nhuận từ bond có thể được hiểu qua hai phần chính.
1. Thu nhập từ tiền lãi
Giả sử một bond có mệnh giá $1,000 và coupon 4%. Bond đó sẽ trả khoảng $40 tiền lãi mỗi năm.
Nhiều bond tại Mỹ trả tiền lãi định kỳ, chẳng hạn sáu tháng một lần. Vì vậy bond thường được xếp vào nhóm fixed income, tức những khoản đầu tư được thiết kế để tạo ra dòng thu nhập tương đối đều đặn.
Tuy nhiên, khoản thanh toán vẫn phụ thuộc vào khả năng thực hiện nghĩa vụ của người phát hành.
2. Yield và giá thực tế của bond
Bond có mệnh giá $1,000 không có nghĩa nhà đầu tư lúc nào cũng phải trả đúng $1,000 để mua nó. Sau khi được phát hành, bond có thể được mua bán trên thị trường với mức giá cao hơn hoặc thấp hơn mệnh giá.
Đây là lúc khái niệm yield trở nên quan trọng.
Giả sử bond có mệnh giá $1,000 và coupon 4%, tức trả $40 mỗi năm.
Nếu mua với giá $1,000, $40 tương đương 4% số tiền bỏ ra.
Nếu mua cùng bond đó với giá $900, $40 tương đương khoảng 4,4% trên số tiền thực tế đã đầu tư. Đây là cách đơn giản để hiểu current yield, tức mức lợi nhuận hiện tại tính từ khoản tiền lãi so với giá mua.
Nếu giữ bond đến ngày đáo hạn và nhận lại $1,000 tiền gốc, khoản chênh lệch $100 giữa giá mua $900 và mệnh giá cũng ảnh hưởng đến lợi nhuận tổng thể. Khi tính đến cả các khoản coupon và chênh lệch giữa giá mua với số tiền nhận lại khi đáo hạn, nhà đầu tư bắt đầu đi vào khái niệm yield to maturity.
Ngược lại, nếu mua bond với giá $1,100, khoản lãi $40 chỉ tương đương khoảng 3,6% giá mua. Nếu đến đáo hạn chỉ nhận lại mệnh giá $1,000, phần $100 đã trả cao hơn mệnh giá cũng làm giảm lợi nhuận tổng thể.
Điều quan trọng là coupon, current yield và yield to maturity không phải cùng một khái niệm.
Nguồn tham khảo: U.S. Treasury — Understanding Pricing and Interest Rates TreasuryDirect
Bond có thật sự an toàn không?
Về căn bản, bond có chất lượng tín dụng cao thường có mức biến động và rủi ro thấp hơn stock. Đây cũng là một trong những lý do bond thường được sử dụng để giúp cân bằng rủi ro trong danh mục đầu tư.
Nếu một công ty phá sản, người sở hữu bond thường có quyền yêu cầu tài sản của công ty trước người sở hữu cổ phiếu. Tuy nhiên, điều đó không có nghĩa bondholder chắc chắn lấy lại toàn bộ tiền.
Quan trọng hơn, không phải tất cả bond đều có mức rủi ro giống nhau.
Credit risk, hay rủi ro tín dụng, là nguy cơ người phát hành không thể trả tiền lãi hoặc tiền gốc đầy đủ. U.S. Treasury được xem là có rủi ro tín dụng rất thấp vì được hỗ trợ bởi full faith and credit của chính phủ Mỹ. Corporate bond của một doanh nghiệp gặp khó khăn tài chính có thể có mức rủi ro tín dụng cao hơn đáng kể.
Interest-rate risk, hay rủi ro lãi suất, xảy ra khi lãi suất thị trường thay đổi làm giá bond hiện tại tăng hoặc giảm. Nếu cần bán bond trước ngày đáo hạn, nhà đầu tư có thể nhận được nhiều hơn hoặc ít hơn mệnh giá.
Inflation risk, hay rủi ro lạm phát, xảy ra khi bond trả mức lãi cố định nhưng giá cả tăng nhanh, khiến sức mua thực tế của số tiền nhận được giảm xuống.
Vì vậy, bond không phải là khoản đầu tư “không có rủi ro”. Nhưng những bond có chất lượng tốt thường có thể đóng vai trò ổn định hơn trong danh mục đầu tư so với stock.
Nguồn tham khảo: Investor.gov — Bonds: Benefits and Risks Investor
Những loại bond phổ biến tại Mỹ
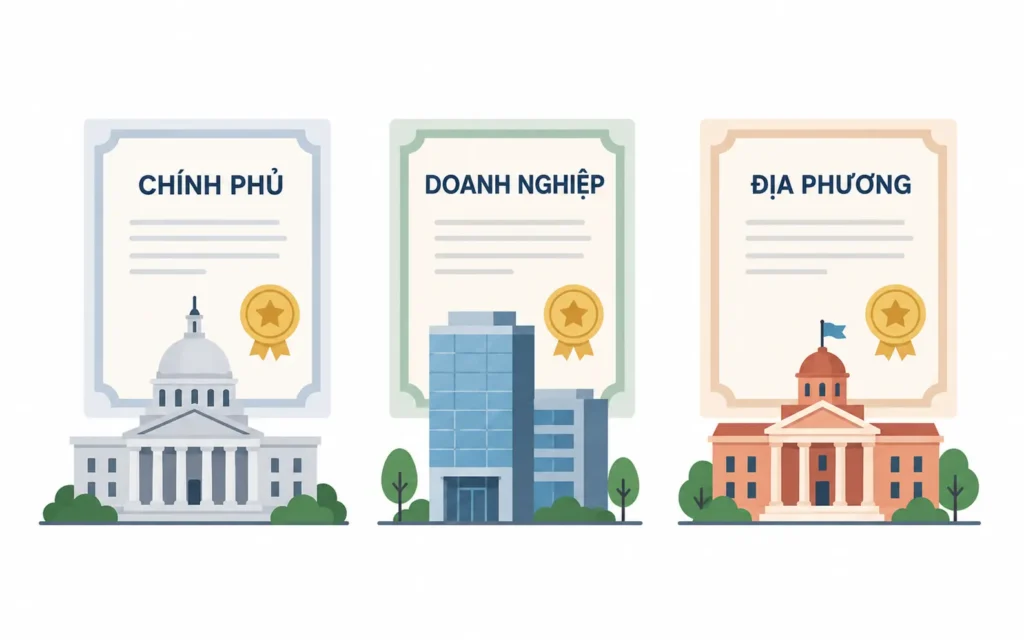
Có rất nhiều loại bond, nhưng người mới đầu tư có thể bắt đầu với một số nhóm chính.
U.S. Treasury securities
Đây là các khoản nợ do chính phủ liên bang Mỹ phát hành. Một số loại phổ biến gồm:
Treasury Bills: loại ngắn hạn, hiện có kỳ hạn từ vài tuần đến tối đa 52 tuần.
Treasury Notes: thường có kỳ hạn 2, 3, 5, 7 hoặc 10 năm.
Treasury Bonds: loại dài hạn.
TIPS – Treasury Inflation-Protected Securities: được thiết kế để giúp bảo vệ nhà đầu tư trước lạm phát bằng cách điều chỉnh tiền gốc theo chỉ số lạm phát.
Nguồn tham khảo: U.S. Treasury — About Treasury Marketable Securities TreasuryDirect
Corporate bonds
Corporate bonds là bond do doanh nghiệp phát hành. Những doanh nghiệp có rủi ro tín dụng cao hơn thường phải trả mức lãi cao hơn để thu hút nhà đầu tư.
Đây là lý do không nên đánh giá một bond chỉ bằng mức lãi mà nó trả.
Municipal bonds
Municipal bonds được phát hành bởi tiểu bang, thành phố hoặc các cơ quan chính quyền địa phương.
Một đặc điểm khiến loại bond này được quan tâm là tiền lãi từ nhiều municipal bonds có thể được miễn federal income tax. Trong một số trường hợp còn có thể có lợi ích về state hoặc local tax, tùy loại bond và hoàn cảnh của nhà đầu tư.
Bond mutual funds và bond ETFs
Không phải ai sở hữu bond cũng mua từng bond riêng lẻ.
Trong 401(k), IRA hoặc tài khoản đầu tư, nhiều người sở hữu bond thông qua bond mutual fund hoặc bond ETF. Một bond riêng lẻ có ngày đáo hạn cụ thể, trong khi bond fund có thể nắm giữ hàng trăm hoặc hàng nghìn bond và liên tục quản lý danh mục bên trong.
Vì vậy, thấy “bond” trong 401(k) không nhất thiết có nghĩa nhà đầu tư đang sở hữu một trái phiếu riêng lẻ.
Tại sao bond quan trọng trong danh mục đầu tư?
Mục tiêu của bond không nhất thiết là tạo ra mức lợi nhuận cao nhất.
Stock thường đóng vai trò lớn hơn trong mục tiêu tăng trưởng dài hạn, nhưng cũng có thể biến động mạnh hơn. Bond có thể được sử dụng để tạo thu nhập, giảm mức biến động chung của danh mục hoặc giữ một phần tài sản ở mức rủi ro phù hợp hơn.
Một người còn 30 năm nữa mới nghỉ hưu có thể chấp nhận rủi ro rất khác với một người sắp nghỉ hưu và chuẩn bị rút tiền hàng tháng để trang trải cuộc sống.
Với người sắp nghỉ hưu, câu hỏi không chỉ còn là khoản đầu tư nào có lợi nhuận kỳ vọng cao nhất. Họ còn phải cân nhắc điều gì xảy ra nếu thị trường chứng khoán giảm mạnh đúng lúc cần rút tiền.
Bond có thể là một trong những công cụ giúp quản lý vấn đề này. Tuy nhiên, điều đó không có nghĩa cứ lớn tuổi là phải chuyển toàn bộ tiền sang bond, hoặc người trẻ không cần bond. Tỷ lệ phù hợp còn phụ thuộc vào mục tiêu, thời gian đầu tư, Social Security, pension, nhu cầu rút tiền và khả năng chịu biến động.
Điểm quan trọng hơn là nhà đầu tư không thể kiểm soát thị trường ngày mai tăng hay giảm, nhưng có thể chủ động kiểm soát mức rủi ro mà mình chấp nhận trong danh mục đầu tư.
Bond là một trong những công cụ có thể giúp thực hiện điều đó. Giá trị của bond vì vậy không chỉ nằm ở mức tiền lãi được trả, mà còn ở vai trò của nó trong việc tạo sự cân bằng giữa tăng trưởng, thu nhập và rủi ro trong một kế hoạch tài chính dài hạn.