Nếu đang ở độ tuổi chuẩn bị nhận Social Security, quyền lợi An Sinh Xã Hội khi về hưu, một trong những câu hỏi quan trọng nhất là: nên bắt đầu lấy Social Security ở độ tuổi nào?
Nếu lấy Social Security ngay từ tuổi 62, số tiền nhận mỗi tháng có thể thấp hơn khoảng 30% so với việc chờ đến Full Retirement Age, tức là độ tuổi nghỉ hưu đầy đủ, đối với người có Full Retirement Age là 67. Ngược lại, nếu tiếp tục trì hoãn đến tuổi 70, số tiền hàng tháng có thể cao hơn đáng kể.
Nếu chỉ nhìn vào con số hàng tháng, quyết định có vẻ rất đơn giản: chờ càng lâu thì số tiền nhận được càng cao. Nhưng trên thực tế, quyết định khi nào lấy Social Security không nên chỉ dựa vào việc độ tuổi nào cho mình tấm check lớn nhất.
Có những trường hợp một người hoàn toàn hiểu rằng lấy Social Security ở tuổi 62 sẽ làm quyền lợi hàng tháng thấp hơn, nhưng vẫn chủ động lấy sớm và đó vẫn có thể là một quyết định hợp lý.
Hiểu về break-even analysis
Một khái niệm thường được sử dụng khi phân tích Social Security là break-even analysis, tức là phân tích điểm hòa vốn.
Giả sử quyền lợi Social Security tại tuổi 67 là $3,000 một tháng. Nếu bắt đầu lấy ở tuổi 62, khoản quyền lợi này có thể giảm xuống khoảng $2,100 một tháng. Nếu tiếp tục trì hoãn đến tuổi 70, quyền lợi có thể tăng lên khoảng $3,720 một tháng, trước khi xem xét những điều chỉnh khác như COLA, tức là khoản điều chỉnh theo chi phí sinh hoạt.
$3,720 rõ ràng cao hơn rất nhiều so với $2,100. Nhưng người lấy từ tuổi 62 đã nhận Social Security sớm hơn người chờ đến tuổi 70 tới 8 năm.
Nếu nhận $2,100 mỗi tháng trong 8 năm:
$2,100 × 12 × 8 = $201,600
Từ tuổi 70 trở đi, người chờ nhận nhiều hơn khoảng $1,620 mỗi tháng. Nếu lấy $201,600 chia cho $1,620, cần hơn 10 năm để bắt kịp số tiền mà người lấy sớm đã nhận trước đó.
Trong ví dụ đơn giản này, break-even age rơi vào khoảng tuổi 80.
Break-even analysis rất hữu ích, nhưng nó chỉ là một trong nhiều yếu tố cần xem xét.
1. Khi thực sự cần Social Security để nghỉ hưu
Lý do đầu tiên cũng là lý do đơn giản nhất: mình thực sự cần số tiền đó để trang trải cuộc sống.
Trên giấy tờ, có thể xây dựng nhiều mô hình cho thấy nếu chờ đến 67 hoặc 70 thì Social Security sẽ cao hơn bao nhiêu. Nhưng thực tế có những người đến tuổi 62 không thể tiếp tục làm việc nữa vì sức khỏe, công việc quá nặng về thể chất, bị mất việc, cần chăm sóc người thân hoặc đơn giản đã đến thời điểm muốn nghỉ hưu.
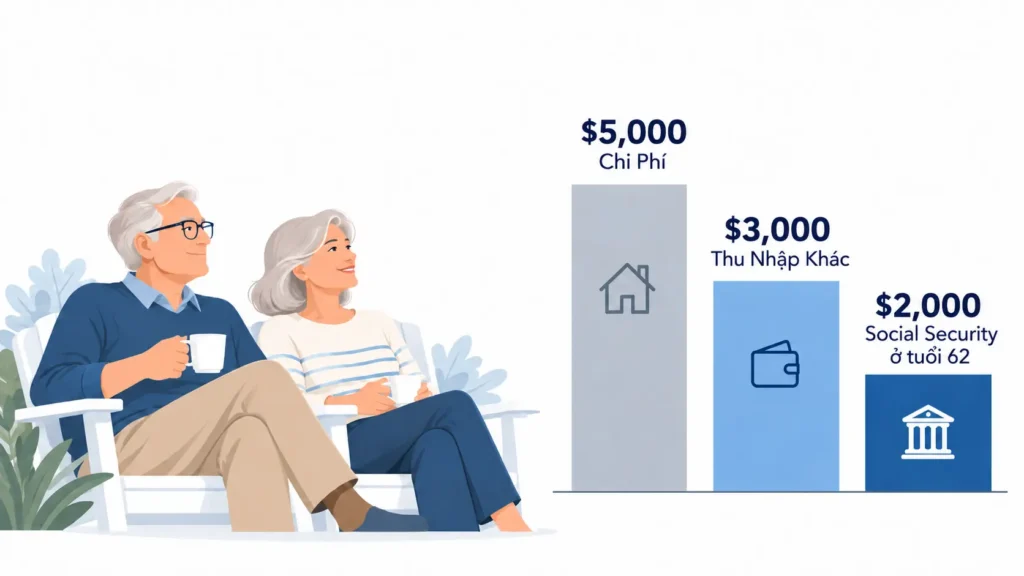
Giả sử chi phí sinh hoạt là $5,000 mỗi tháng nhưng những nguồn thu nhập khác chỉ có $3,000. Nếu Social Security ở tuổi 62 cung cấp thêm khoảng $2,000, khoản tiền đó có thể giúp kế hoạch hưu trí hoạt động được.
Trong hoàn cảnh này, câu hỏi không còn đơn giản là:
“Nếu chờ đến tuổi 70, tôi sẽ nhận được bao nhiêu?”
Mà là:
“Tôi sẽ lấy tiền ở đâu để sống từ tuổi 62 đến 70?”
Đôi khi quyết định phù hợp nhất không phải là quyết định tối đa hóa Social Security, mà là quyết định giúp cuộc sống tài chính của mình hoạt động được.
2. Khi sức khỏe hoặc tuổi thọ kỳ vọng thấp hơn
Một trong những lợi ích lớn nhất của việc trì hoãn Social Security là nếu sống rất lâu, mình sẽ có một nguồn thu nhập hàng tháng cao hơn trong những năm sau này.
Đối với một người khỏe mạnh, gia đình có lịch sử sống đến 90 hoặc 100 tuổi và có đủ tài sản để trì hoãn Social Security, chờ lâu hơn có thể rất đáng để xem xét.
Nhưng điều ngược lại cũng đúng. Nếu một người có bệnh nghiêm trọng hoặc có những lý do thực tế để nghĩ rằng tuổi thọ của mình có thể ngắn hơn đáng kể, nhận một khoản quyền lợi nhỏ hơn nhưng bắt đầu sớm hơn có thể hợp lý.
Tiếp tục với ví dụ $2,100 ở tuổi 62 và $3,720 ở tuổi 70, nếu một người chỉ nhận Social Security đến khoảng tuổi 80:
$2,100 × 12 × 18 = $453,600
Trong khi người chờ đến tuổi 70 mới nhận trong khoảng 10 năm:
$3,720 × 12 × 10 = $446,400
Đến khoảng tuổi 80, người lấy từ tuổi 62 vẫn đang nhận nhiều hơn khoảng $7,200 tổng quyền lợi trong ví dụ này.
Đây cũng là lúc cần hiểu life expectancy, tức là tuổi thọ kỳ vọng. Tuổi thọ kỳ vọng của một người đã sống đến tuổi 62 không giống tuổi thọ kỳ vọng tính từ lúc mới sinh. Con số này thay đổi khi mình lớn thêm một tuổi.
Vì vậy, sức khỏe hiện tại, lịch sử tuổi thọ trong gia đình và hoàn cảnh cụ thể của mỗi người đều có vai trò quan trọng.
3. Lấy Social Security sớm có thể giảm áp lực lên danh mục đầu tư
Một câu hỏi thường bị bỏ qua khi chỉ nhìn vào break-even analysis là: nếu không lấy Social Security thì số tiền để sống trong những năm chờ đợi sẽ đến từ đâu?
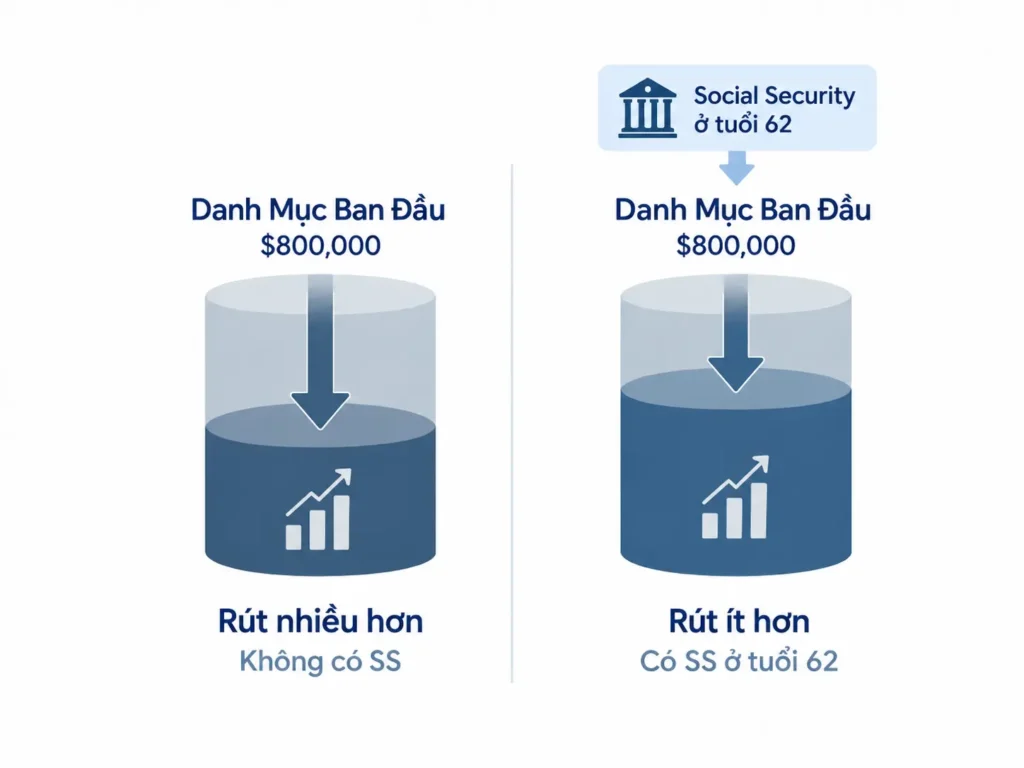
Giả sử một người 62 tuổi đã nghỉ hưu và có $800,000 trong 401(k), IRA và tài khoản đầu tư.
Nếu trì hoãn Social Security đến tuổi 70, trong 8 năm đó người này có thể phải rút một khoản đáng kể từ danh mục đầu tư để chi trả cuộc sống.
Nếu thị trường tăng tốt thì có thể không thành vấn đề. Nhưng nếu nghỉ hưu đúng lúc thị trường giảm mạnh và phải liên tục bán tài sản để chi tiêu, việc rút tiền trong những năm đầu retirement có thể ảnh hưởng đáng kể đến khả năng danh mục đầu tư phục hồi và tồn tại lâu dài.
Trong một số trường hợp, lấy Social Security ở tuổi 62 tạo thêm dòng tiền để chi tiêu, từ đó giảm số tiền phải rút khỏi danh mục đầu tư.
Điều này không có nghĩa lấy Social Security sớm chắc chắn có lợi hơn. Lợi nhuận đầu tư không được bảo đảm. Nhưng nếu trì hoãn Social Security, cũng cần tính đến chi phí cơ hội của số tiền phải lấy từ portfolio trong thời gian chờ.
4. Việc khai Social Security có thể mở ra quyền lợi cho người khác trong gia đình
Trong một số gia đình, việc bắt đầu nhận Social Security không chỉ ảnh hưởng đến riêng người lao động mà còn có thể giúp thành viên khác đủ điều kiện nhận quyền lợi.
Ví dụ, trong nhiều trường hợp, vợ hoặc chồng chỉ có thể nhận spousal benefit, tức là quyền lợi dành cho vợ hoặc chồng dựa trên hồ sơ Social Security của người lao động, sau khi người lao động đó đã bắt đầu nhận quyền lợi hưu trí của mình.
Ngoài ra, một người đang nhận Social Security cũng có thể có con đủ điều kiện nhận child benefit nếu người con đáp ứng những yêu cầu cụ thể.
Vì vậy, nếu chỉ nhìn riêng quyền lợi của một cá nhân, chờ đến 67 hoặc 70 có thể có vẻ tốt hơn. Nhưng khi tính thêm quyền lợi mà những thành viên khác trong gia đình có thể nhận được, kết quả có thể thay đổi.
Phần này có khá nhiều quy định về độ tuổi, điều kiện nhận quyền lợi và giới hạn quyền lợi tối đa của gia đình, nên không nên đơn giản lấy Social Security sớm chỉ vì nghe rằng người thân có thể nhận thêm tiền.
5. Khi vợ chồng có khoảng cách tuổi hoặc tuổi thọ kỳ vọng chênh lệch lớn
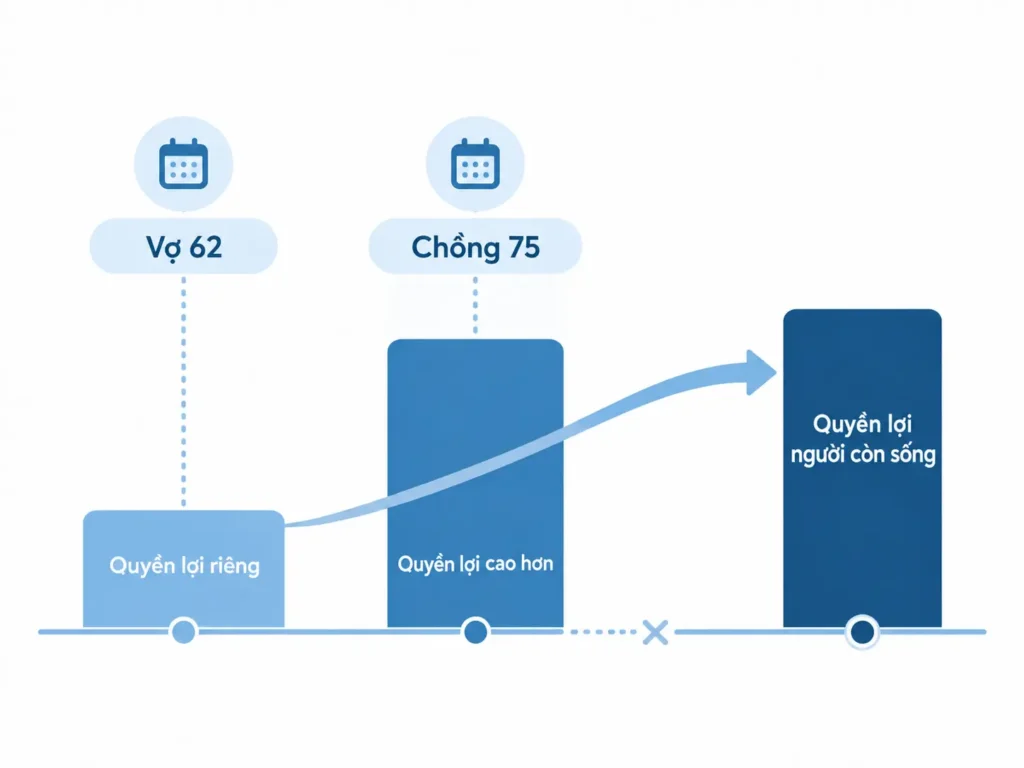
Đối với vợ chồng, việc lên kế hoạch Social Security có thể phức tạp hơn vì cần xem xét quyền lợi của cả hai người.
Giả sử người vợ 62 tuổi có quyền lợi Social Security tương đối thấp, trong khi người chồng 75 tuổi đang nhận một khoản cao hơn đáng kể.
Nếu người chồng qua đời trước, người vợ có thể đủ điều kiện nhận survivor benefit, tức là quyền lợi dành cho người vợ hoặc chồng còn sống, nếu khoản này cao hơn quyền lợi riêng của người vợ.
Giả sử người vợ bắt đầu nhận quyền lợi của chính mình từ tuổi 62. Năm năm sau, khi người vợ 67 tuổi và người chồng 80 tuổi, người chồng qua đời. Người vợ lúc đó có thể đủ điều kiện chuyển sang survivor benefit cao hơn.
Như vậy, trong 5 năm từ tuổi 62 đến 67, người vợ đã có thể nhận quyền lợi của chính mình thay vì chờ mà không nhận gì.
Điều này không có nghĩa tất cả người vợ hoặc chồng có quyền lợi thấp hơn đều nên lấy Social Security ở tuổi 62. Nhưng nó cho thấy đối với vợ chồng, quyết định Social Security cần được xem xét ở cấp độ của cả gia đình.
6. Khi đã có đủ tài sản và muốn sử dụng nhiều tiền hơn trong những năm đầu nghỉ hưu
Không phải mọi quyết định tài chính đều nhằm tối đa hóa tài sản.
Có người muốn tài sản tiếp tục tăng theo thời gian và muốn để lại di sản cho con cháu. Nhưng cũng có người không đặt nặng mục tiêu để lại thật nhiều tiền sau này.
Giả sử một người 62 tuổi, nhà đã trả hết, có danh mục đầu tư tốt, có pension hoặc những nguồn thu nhập khác và kế hoạch hưu trí vẫn hoạt động tốt ngay cả khi Social Security thấp hơn.
Từ tuổi 62 đến 70 có thể là những năm người đó còn khỏe, có nhiều năng lượng, có thể đi du lịch, về Việt Nam thường xuyên hơn, dành thời gian với con cháu hoặc thực hiện những điều đã chờ đợi rất lâu.
Trong trường hợp đó, một người có thể chủ động lấy Social Security sớm và sử dụng khoản tiền này trong giai đoạn mà nó mang lại nhiều giá trị hơn cho cuộc sống.
Mục tiêu của kế hoạch hưu trí không phải lúc nào cũng là để đến cuối đời còn lại số tiền lớn nhất trong tài khoản. Mục tiêu có thể là xây dựng một kế hoạch để tiền phục vụ cuộc sống một cách hợp lý và hiệu quả trong suốt thời gian về hưu.
7. Lấy Social Security sớm có thể giúp tránh một quyết định tài chính bất lợi hơn
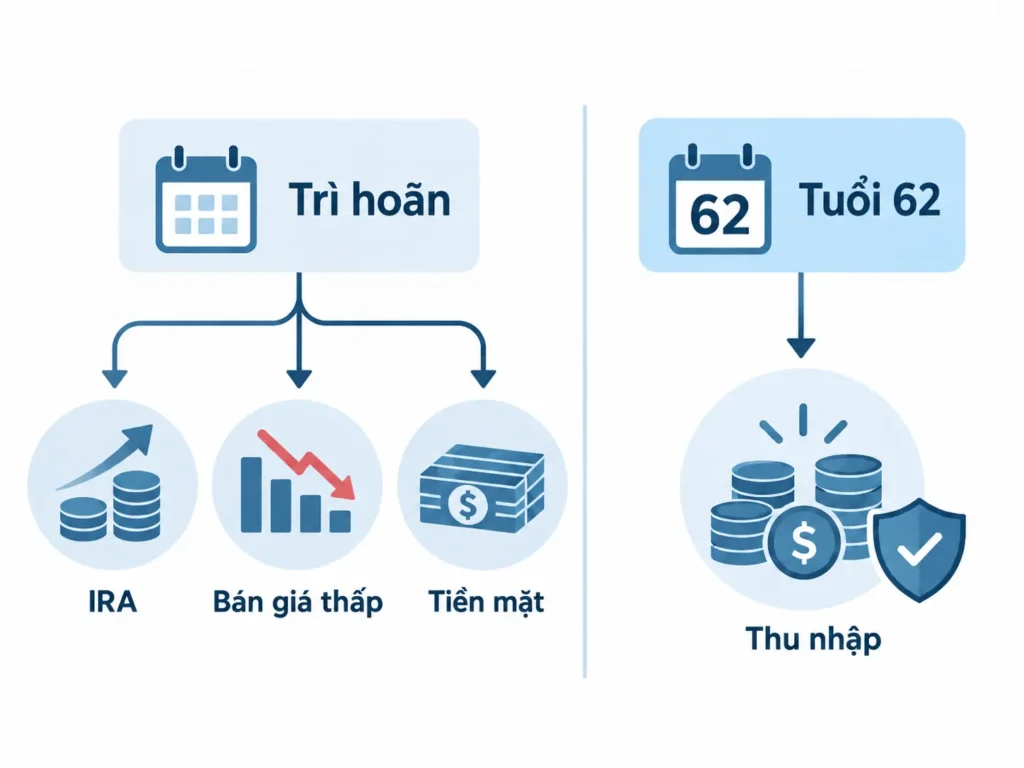
Giả sử một người đang thiếu dòng tiền để trang trải cuộc sống hàng tháng nếu không có Social Security, nhưng vẫn quyết định chờ đến tuổi 70 vì nghĩ rằng trì hoãn sẽ cho mình nhiều tiền hơn sau này.
Trong thời gian chờ đợi, số tiền để sống vẫn phải đến từ một nguồn nào đó.
Người đó có thể phải rút nhiều hơn từ 401(k) hoặc IRA, bán các khoản đầu tư khi thị trường đang giảm, sử dụng quá nhanh phần tiền mặt dự phòng hoặc thậm chí tiếp tục làm việc lâu hơn dù đã muốn nghỉ hưu.
Trong trường hợp này, không thể chỉ so sánh $2,100 Social Security ở tuổi 62 với $3,720 ở tuổi 70.
Nếu phải rút thêm $30,000 hoặc $40,000 từ IRA để trang trải cuộc sống, khoản rút đó có thể làm thu nhập chịu thuế tăng lên. Nếu thị trường đang giảm mà vẫn phải bán tài sản, điều đó có thể ảnh hưởng đến khả năng phục hồi của danh mục đầu tư.
Ngoài ra, chi phí trong những năm đầu retirement không phải lúc nào cũng đều đặn. Có thể cần sửa nhà, thay xe, hỗ trợ con cái, chi trả y tế hoặc đối mặt với những khoản chi lớn bất ngờ.
Trong những trường hợp như vậy, có thêm một nguồn thu nhập ổn định từ Social Security có thể giúp duy trì nhiều sự linh hoạt hơn.
Lấy Social Security ở tuổi 62, 67 hay 70 là lựa chọn giữa những loại rủi ro khác nhau
Một góc nhìn quan trọng là quyết định lấy Social Security không chỉ là câu hỏi “lấy lúc nào thì được nhiều tiền nhất.”
Nếu trì hoãn Social Security, mình đang bảo vệ tốt hơn trước rủi ro sống rất lâu vì sẽ có một khoản thu nhập hàng tháng cao hơn trong những năm sau. Nhưng đổi lại, mình phải tự tài trợ nhiều hơn cho những năm đầu retirement bằng tiền mặt, 401(k), IRA hoặc tài khoản đầu tư.
Nếu lấy Social Security sớm, mình có thêm dòng tiền ngay từ đầu và giảm áp lực lên những nguồn tài sản khác, nhưng phải chấp nhận quyền lợi hàng tháng thấp hơn trong phần còn lại của cuộc đời.
Đây chính là phần khó của việc lên kế hoạch Social Security: một quyết định hôm nay phải dựa trên nhiều yếu tố mà mình không thể biết chắc trong tương lai.
Không ai biết chính xác mình sẽ sống bao lâu, thị trường sẽ hoạt động như thế nào, sức khỏe sẽ thay đổi ra sao hoặc hoàn cảnh gia đình sẽ khác đi như thế nào.
Vì vậy, mục tiêu không phải là tìm một độ tuổi hoàn hảo để lấy Social Security cho tất cả mọi người. Mục tiêu là lựa chọn một chiến lược phù hợp với hoàn cảnh của mình và đủ linh hoạt để kế hoạch tài chính vẫn có thể hoạt động nếu tương lai không xảy ra đúng như dự đoán.
Social Security không chỉ là một khoản tiền cần cố gắng lấy thật sớm hay thật trễ. Đây là một nguồn thu nhập trong retirement, và giá trị của nó còn nằm ở cách mình kết hợp Social Security với 401(k), IRA, pension, tiền mặt, danh mục đầu tư và những mục tiêu cá nhân để hỗ trợ cho cuộc sống mình muốn có sau khi nghỉ hưu.